 říj, 21 2026
Víte, co je na pojištění bytu nebo domu nejdražší? Není to pojistné, které platíte každý rok. Je to ta chvíle, kdy vám praskne potrubí v koupelně, voda teče do parket a vy zjistíte, že vaše "kompletní" pojištění vlastně nekryje nic z toho, co potřebujete. Často se stává, že lidé si myslí, že mají jednu smlouvu, která chrání vše od střechy až po televizi. Ve skutečnosti jsou pojištění stavby a pojištění domácnosti dvě zcela odlišné věci. Jedno chrání kosti vašeho domova, druhé jeho svaly a orgány. Pokud máte jen jedno z nich, jste zranitelní.
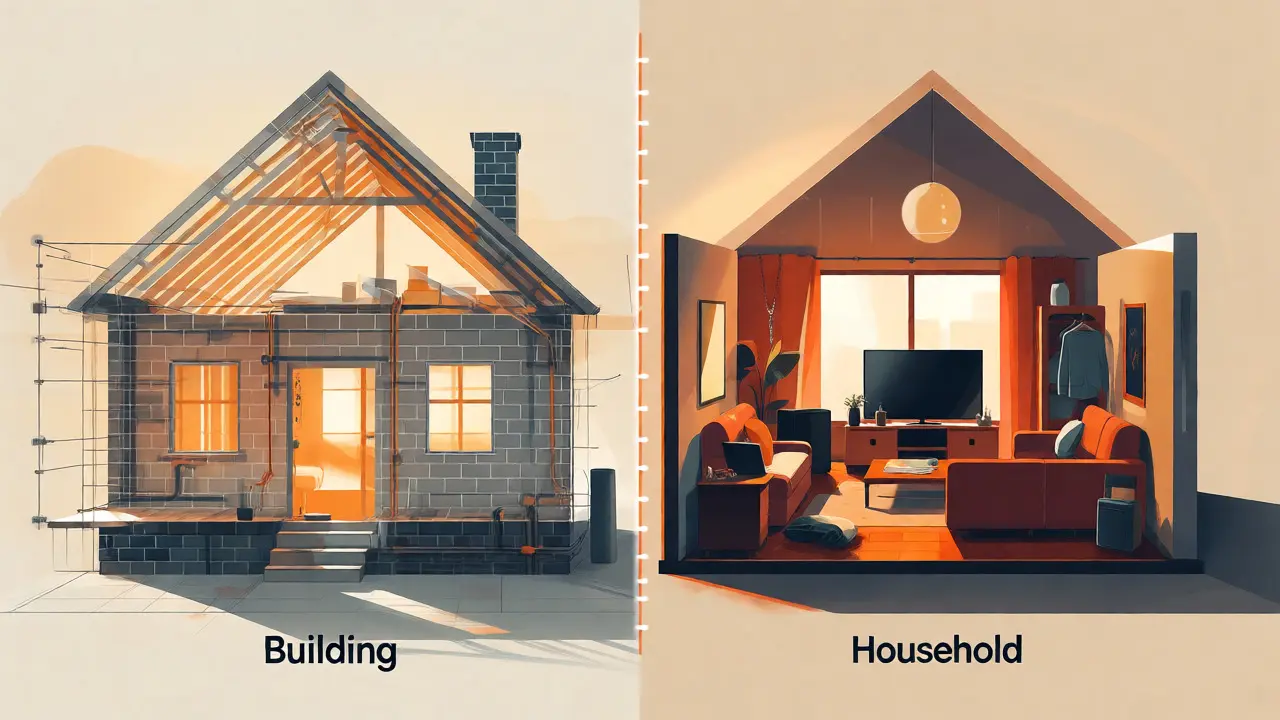
Rozdíl není jen v názvu. Je to otázka právní definice a fyzické reality. Pojištění stavby (často nazývané pojištění nemovitosti) se týká toho, co je pevně spjato se zemí nebo konstrukcí budovy. Pojištění domácnosti pak pokrývá všechno, co můžete vzít a odnést - nebo co je volně položeno. Zní to jednoduše, ale hranice jsou rozmazané. Vestavěná kuchyňská linka patří ke stavbě. Lednice, kterou do ní zasunete, patří k domácnosti. Kdo za to zaplatí, když vyteče lednička a zničí linku? To záleží na tom, jak přesně máte nastavené limity a výluky ve smlouvách.
Kde končí stavba a začíná vybavení?
Pojďme si to rozebrat bez právního žargonu. Představte si svůj dům jako lidské tělo. Stavba je kostra a kůže. Jsou to obvodové zdi, střecha, podlahy, okna, dveře, rozvody vody, elektřiny a plynu. Sem patří i věci, které jsou pevně připevněny tak, že jejich odstranění by vyžadovalo bourání nebo řezání. Tepelné čerpadlo, fotovoltaické panely na střeše, krb, sanita, vestavěný nábytek nebo plovoucí podlaha lepená přímo na beton. Všechno toto kryje pojištění stavby.
Domácnost je pak všechno ostatní. Nábytek, který jen stojí na podlaze, elektronika, oblečení, knihy, sportovní vybavení, cennosti. A tady je ten háček: pojištění domácnosti často kryje tyto věci i mimo váš domov. Když vám ukradnou notebook v hotelu nebo vám spadne telefon do bazénu u sousedů, může vám pomoci právě tato smlouva. Stavba zůstává tam, kde stojí. Domácnost cestuje s vámi.
| Prvek majetku | Pojištění stavby | Pojištění domácnosti |
|---|---|---|
| Obvodové zdi a střecha | Ano | Ne |
| Vestavěná kuchyňská linka | Ano | Ne (pokud není speciálně sjednána) |
| Lednice / Pračka | Ne | Ano |
| Okna a dveře | Ano | Ne |
| Nábytek (gauč, skříň) | Ne | Ano |
| Podlahová krytina (parkety) | Ano | Ne |
| Osobní věci (šperky, hodinky) | Ne | Ano (s limity) |
Jaká rizika vás čekají?
Živly jsou krutí a nevybíraví. V roce 2021 zasáhla Moravu tornádo, které smetlo celé vesnice. Ale ani v Hradci Králové nebo jiných částech Česka nejste v bezpečí před krupobitím, vichřicí nebo povodní. Obě pojištění typicky kryjí základní živelní pohromy: požár, úder bleskem, vichřici, krupobití, tíhu sněhu, sesuv půdy a povodeň.
Ale pozor na detaily. U pojištění stavby je klíčové, zda máte sjednanou all-risk variantu nebo jen základní krytí. Základní balíčky často nezahrnují škody způsobené vodou z venkovních příčin (např. dešťová voda, která se dostane špatně utěsněným oknem). Naopak pojištění domácnosti má širší záběr pro odcizení. Krádež vloupáním, loupež, vandalismus - to všechno je doménou domácnosti. Stavbu může poškodit vandalismem sprejerstvím nebo rozbitým oknem, ale pokud vám ukradnou ze zahrady zahradní nábytek, jde o domácnost.
Zvláštní kapitolou jsou technické závady. Zkrat v elektroinstalaci, který spálí kabeláž, řeší pojištění stavby. Zkrat, který spálí vaši novou televizi, řeší pojištění domácnosti. Přepětí v síti? Opět domácnost, pokud poškodí spotřebiče. Pokud však poškodí rozvaděč nebo hlavní kabeláž, jde o stavbu. Vidíte tu složitost? Právě proto je důležité mít obě smlouvy koordinované.
Kdy stačí jedno a kdy potřebujete obě?
Mnoho lidí se ptá: "Potřebuji obojí?" Odpověď závisí na tom, kdo jste a co vlastníte.
- Vlastník bytu v družstvu: Družstvo obvykle pojišťuje společné části budovy a fasádu. Vy jako vlastník jednotky potřebujete pojištění stavby (pro vnitřní zařízení bytové jednotky, tedy příčky, omítky, podlahy, instalace) a pojištění domácnosti (pro váš nábytek a elektroniku). Bez pojištění stavby byste museli hradit rekonstrukci po topení z kapsy, protože družstvo kryje jen společné prostory.
- Vlastník rodinného domu: Zde je kombinace nutností. Stavba je drahá na opravu. Domácnost obsahuje vaše životní komfort. Jedno bez druhého je jako jezdit autem bez airbagů nebo bez brzd.
- Nájemník: Potřebujete pouze pojištění domácnosti. Pronajímatel by měl mít pojištěnou stavbu. Pokud vám vytopený soused zničí vaše gauč, řešíte to přes domácnost. Pokud poškodí podlahu, řeší to pronajímatel přes stavbu.
- Investor s prázdným bytem: Pokud byt neobydlíte, nemáte domácnost v klasickém slova smyslu. Stačí pojištění stavby, případně pojištění prázdného bytu, které kryje vandaly a nájemníky.
Past jménem podpojištění
Tohle je největší zabiják pojistných plnění. Podpojištění nastává, když je pojistná částka uvedena ve smlouvě nižší než skutečná hodnota majetku. Proč se to děje? Lidé si pamatují, kolik stál dům při koupi před deseti lety, nebo kolik stála kuchyň, když ji kupovali. Mezitím ale vzrostly ceny materiálů a práce. Rekonstrukce dnes stojí mnohem víc než před pěti lety.
Pojistitel funguje na principu proporcionality. Pokud máte dům za 5 milionů korun, ale pojistili jste ho na 3 miliony (60 % hodnoty), a vznikne škoda za 100 tisíc, pojistitel vám vyplatí pouze 60 % této částky, tedy 60 tisíc. Zbytek si doplatíte sami. A to je ještě optimistický scénář. Při totální škodě můžete přijít o polovinu investice.
Jak tomu předejít? Nešetřete na pojistné částce. Používejte indexaci. Mnoho pojišťoven nabízí automatickou valorizaci pojistné částky podle inflace nebo cen stavebních prací. I tak ale doporučuji jednou za dva roky provést revizi. Projděte si seznam věcí v domácnosti. Kolik stojí váš nový televizor? Kolik stojí sada šperků? Aktualizujte data. Lepší platit o pár stovek měsíčně více, než litovat milionu při škodě.
Cenové faktory: Od čeho se odvíjí pojistné?
Cena pojištění není náhodná. Pojišťovny počítají riziko. Zde jsou hlavní páky, kterými můžete cenu ovlivnit:
- Typ stavby: Cihlový dům je levnější na pojištění než dřevostavba kvůli vyšší odolnosti vůči požáru. Panelový dům má svá specifika, zejména u vodovodních škod.
- Patro: Přízemí a první patro jsou dražší kvůli vyššímu riziku krádeže a vloupání. Nejvyšší patra mohou být dražší kvůli riziku poškození střechou nebo výtahem.
- Bezpečnostní prvky: Alarm, kamerový systém, protipožární detektory, kvalitní zámky. Tyto prvky mohou snížit pojistné až o 10-20 %.
- Spoluúčast: Vyšší spoluúčast (např. 5 000 Kč místo 1 000 Kč) snižuje roční pojistné. Vyplatí se, pokud máte rezervu na menší škody a chcete se chránit před těmi velkými.
- Umístění: Oblasti ohrožené povodněmi nebo sesuvy půdy mají vyšší sazby. V Hradci Králové je situace stabilní, ale ověřte si mapy povodňových rizik.
Praktický scénář: Kdo za co zaplatí?
Představte si situaci, kterou zná každá domácnost. Vaše pračka začne unikat vodu. Voda teče na podlahu, prosakuje do spodního podlaží a zatopí souseda.
- Škoda na pračce: Kryje pojištění domácnosti (technická závada nebo porucha).
- Škoda na vaší podlaze: Kryje pojištění stavby (podlaha je součástí konstrukce bytové jednotky).
- Škoda u souseda: Zde vstupuje do hry občanská odpovědnost. Často je součástí pojištění domácnosti nebo samostatného pojištění odpovědnosti. Pojištění stavby samo o sobě souseda nekryje, pokud nemá sjednanou odpovědnost.
- Úklid a vysoušení: Náklady na likvidaci škody jsou obvykle součástí plnění u obou pojištění, pokud jsou nezbytné pro zmírnění následků.
Vidíte, že jeden incident aktivuje několik různých pojistných produktů. Pokud byste měli jen pojištění domácnosti, podlahu byste si opravovali sami. Pokud byste měli jen pojištění stavby, soused by vám poslal fakturu za svou podlahu a vy byste ji museli zaplatit z kapsy, protože odpovědnost často chybí nebo je limitována.
Na co si dát pozor ve smlouvě?
Nekupujte pojištění "na oko". Čtěte výluky. Běžné výluky, které překvapují:
- Postupné působení vlhkosti: Pokud vám netěsní střecha dlouhodobě a pleseň ničí zdi, pojištění to často nekryje. Kryje se náhlé události (prasklé potrubí, bouřka).
- Zanedbání údržby: Pokud praskne kotel, protože jste ho nikdy nekontrolovali, pojistitel může odmítnout plnění. Důkaz o pravidelném servisu (revize komínu, tlakové zkoušky) je zlato.
- Limit pro cennosti: Šperky, hotovost, umělecká díla mají často striktní limity (např. 50 000 Kč). Pokud máte diamantový prsten za 200 000 Kč, musíte ho pojistit zvlášť a přiložit ocenění.
- Domácí mazlíčci: Pes, který rozkouše gauč, je škoda na majetku, ale obvykle ji pojištění domácnosti nekryje, pokud nemá sjednanou odpovědnost psa.
Závěr: Investice do klidu mysli
Výběr mezi pojištěním stavby a domácnosti není buď, nebo. Je to obojí. Nebo alespoň správná kombinace odpovídající vaší situaci. V dnešní době extrémních počasí a rostoucích cen energií a materiálů je cena pojistného zanedbatelná oproti potenciálním ztrátám. Nepodceňujte aktualizaci hodnot. Nevěřte prodejci, který vám řekne, že "jedna smlouva stačí", pokud vám nevysvětlí, co přesně kryje. Buďte aktivní klienti. Ptajte se, trvejte na jasných podmínkách a mějte kopii smlouvy a seznam cenností na místě, kde je najdete i v případě, že vám shoří dokumenty.
Je pojištění domácnosti povinné?
Ne, pojištění domácnosti není ze zákona povinné. Je to čistě dobrovolné rozhodnutí. Na rozdíl od povinného ručení u auta si ho můžete vybrat, nebo nemusíte. Doporučuje se však všem, kteří chtějí chránit svůj majetek před neočekávanými událostmi.
Kryje pojištění stavby i vedlejší stavby, jako je garáž nebo kůlna?
Ano, většina smluv o pojištění nemovitosti zahrnuje i vedlejší stavby, které jsou součástí pozemku a slouží hlavní budově. Musíte je však uvést do pojistné smlouvy a stanovit pro ně samostatnou pojistnou částku. Bazény, ploty a oplocení se také často pojistit dají, ale mohou mít specifické výluky.
Co když mám hypotéku? Musím mít nějaké pojištění?
Banky obvykle vyžadují pojištění nemovitosti (stavby) proti živelním pohromám, aby chránily svou zástavu. Často vyžadují minimálně základní krytí. Pojištění domácnosti banku obvykle nezajímá, protože se týká vašeho osobního majetku, nikoliv zastavené nemovitosti. Vždy si však prostudujte podmínky své hypoteční smlouvy.
Jak často bych měl/a aktualizovat pojistné částky?
Doporučuje se revize minimálně jednou za dva roky, nebo vždy, když provedete větší rekonstrukci, koupíte drahý spotřebič nebo dojde k významnému nárůstu cen na trhu. Automatická indexace v pojištění pomáhá, ale nenahrazuje reálnou kontrolu hodnoty majetku.
Platí pojištění domácnosti i pro věci v autě?
Ano, mnoho moderních pojištění domácnosti kryje věci z domácnosti i mimo místo pojištění, včetně automobilu. Například pokud vám ukradnou zamykatelný kufr s oblečením z auta, může vám pomoci pojištění domácnosti. Limity pro odcizení mimo bydliště jsou však často nižší než doma.